Facturación electrónica obligatoria en 2026 en República Dominicana
En República Dominicana, la obligación de facturar electrónicamente depende del alcance de la Ley 32-23 y del calendario aplicable al contribuyente. Para pequeños, micro y no clasificados, la DGII extendió la implementación hasta el 15 de noviembre de 2026. Otros grupos ya tenían plazos anteriores. No asuma que toda empresa dispone de una fecha nueva: confirme la clasificación de su RNC y las disposiciones que correspondan a su caso.
Actualizado: .
En esta guía
- ¿Quiénes están obligados a facturar electrónicamente en 2026?
- ¿Cuál es el plazo aplicable según el tipo de contribuyente?
- ¿Qué necesita una empresa para emitir e-CF?
- ¿Qué es un certificado digital?
- ¿Qué ocurre si ya utiliza otro proveedor de facturación electrónica?
- ¿Los médicos y centros de salud también deben utilizar e-CF?
- ¿Cómo puede HMLR ayudar en el proceso?
- Preguntas frecuentes
¿Quiénes están obligados a facturar electrónicamente en 2026?
El alcance incluye contribuyentes que realizan operaciones de transferencia de bienes o prestación de servicios sujetas a comprobantes, conforme a la incorporación gradual. No se determina solo por llamarse pyme, consultorio o clínica. La respuesta oficial CA4280 de la DGII también aclara que las operaciones no sujetas a comprobantes no pasan a exigir e-CF por ese solo cambio.
La Ley 32-23, artículos 2, 4 y 37, establece el marco de obligatoriedad y su calendario. Verifique su clasificación y situación tributaria con la DGII o su asesor; esta guía no determina obligaciones individuales.
¿Cuál es el plazo aplicable según el tipo de contribuyente?
No todos los contribuyentes comparten el mismo vencimiento. El calendario distingue grupos con fechas de incorporación anteriores y el grupo de pequeños, micro y no clasificados, cuyo plazo fue prorrogado en 2026. Revise la clasificación registrada para su RNC antes de usar una fecha general como referencia para su empresa.
- Grandes nacionales: el calendario original estableció el 15 de mayo de 2024; no es un plazo que comience en 2026.
- Grandes locales y medianos: el plazo original fue el 15 de mayo de 2025 y su prórroga general llegó al 15 de noviembre de 2025.
- Pequeños, micro y no clasificados: el Aviso 06-26, del 6 de mayo de 2026, otorgó seis meses desde el 15 de mayo, automáticamente y sin solicitud. La nueva fecha es el 15 de noviembre de 2026.
Consulte el calendario y las condiciones para nuevas inscripciones en la DGII. Los casos particulares requieren revisar su fecha de inscripción y las disposiciones aplicables.
Además, la comunicación DGII del 26 de agosto de 2026 dispone emisión exclusiva con serie E para grandes locales y medianos desde el 1 de noviembre de 2026 y limita la validez de sus secuencias B al 31 de octubre, salvo las contingencias previstas. No confunda esa medida con una nueva prórroga de incorporación.
¿Qué necesita una empresa para emitir e-CF?
Necesita preparar su situación tributaria, un certificado digital para procesos tributarios y un sistema que cumpla las exigencias técnicas de la DGII. También debe solicitar autorización y completar satisfactoriamente la certificación antes de iniciar la emisión correspondiente. Contar con un software instalado no equivale, por sí solo, a estar autorizado como emisor electrónico.
- Revise RNC, obligaciones y datos fiscales vigentes.
- Organice responsables, clientes, servicios o productos y comprobantes.
- Gestione el certificado digital y su custodia.
- Complete la solicitud en OFV y las pruebas del proceso aplicable.
- Revise secuencias, parámetros y puesta en operación antes de emitir.
Los requisitos oficiales para ser emisor electrónico y las condiciones de la DGII son la referencia; la preparación operativa debe ajustarse a su empresa.
¿Qué es un certificado digital?
Es una credencial que vincula a su titular con la firma digital utilizada en procedimientos tributarios. En facturación electrónica, no debe confundirse con la autorización de la DGII ni con un archivo PDF de la factura. Su gestión debe contemplar vigencia, custodia y las personas autorizadas a utilizarlo dentro del proceso definido para el contribuyente.
La DGII precisa a nombre de quién debe emitirse el certificado para procesos tributarios. Coordine su obtención y renovación con la entidad autorizada correspondiente; no comparta credenciales de firma en formularios de contacto.
¿Qué ocurre si ya utiliza otro proveedor de facturación electrónica?
Si cambia desde otro software hacia HMLR, planifique el proceso correspondiente de postulación y certificación del nuevo sistema ante la DGII. La secuencia e-NCF continúa según corresponda y debe conservarse su trazabilidad. La migración no debe tratarse como un cambio inmediato de pantalla: revise pruebas, parámetros y transición antes de emitir mediante el nuevo sistema.
La respuesta oficial sobre cambio de proveedor indica nueva postulación, continuidad de secuencias y actualización de URL una vez concluida la certificación. Después de completar el proceso aplicable podrá emitir mediante HMLR; coordine el corte para evitar duplicados o saltos de control.
¿Los médicos y centros de salud también deben utilizar e-CF?
La actividad médica no debe tomarse como una exclusión general ni como una obligación idéntica para todos los casos. Un médico independiente y una clínica pueden tener clasificaciones y operaciones distintas. Revise si sus servicios están sujetos a comprobantes y qué calendario corresponde al contribuyente; la profesión por sí sola no permite establecer su fecha particular.
La guía de facturación para médicos y consultorios explica el recorrido operativo. Confirme las obligaciones específicas con su asesor fiscal o con la DGII.
¿Cómo puede HMLR ayudar en el proceso?
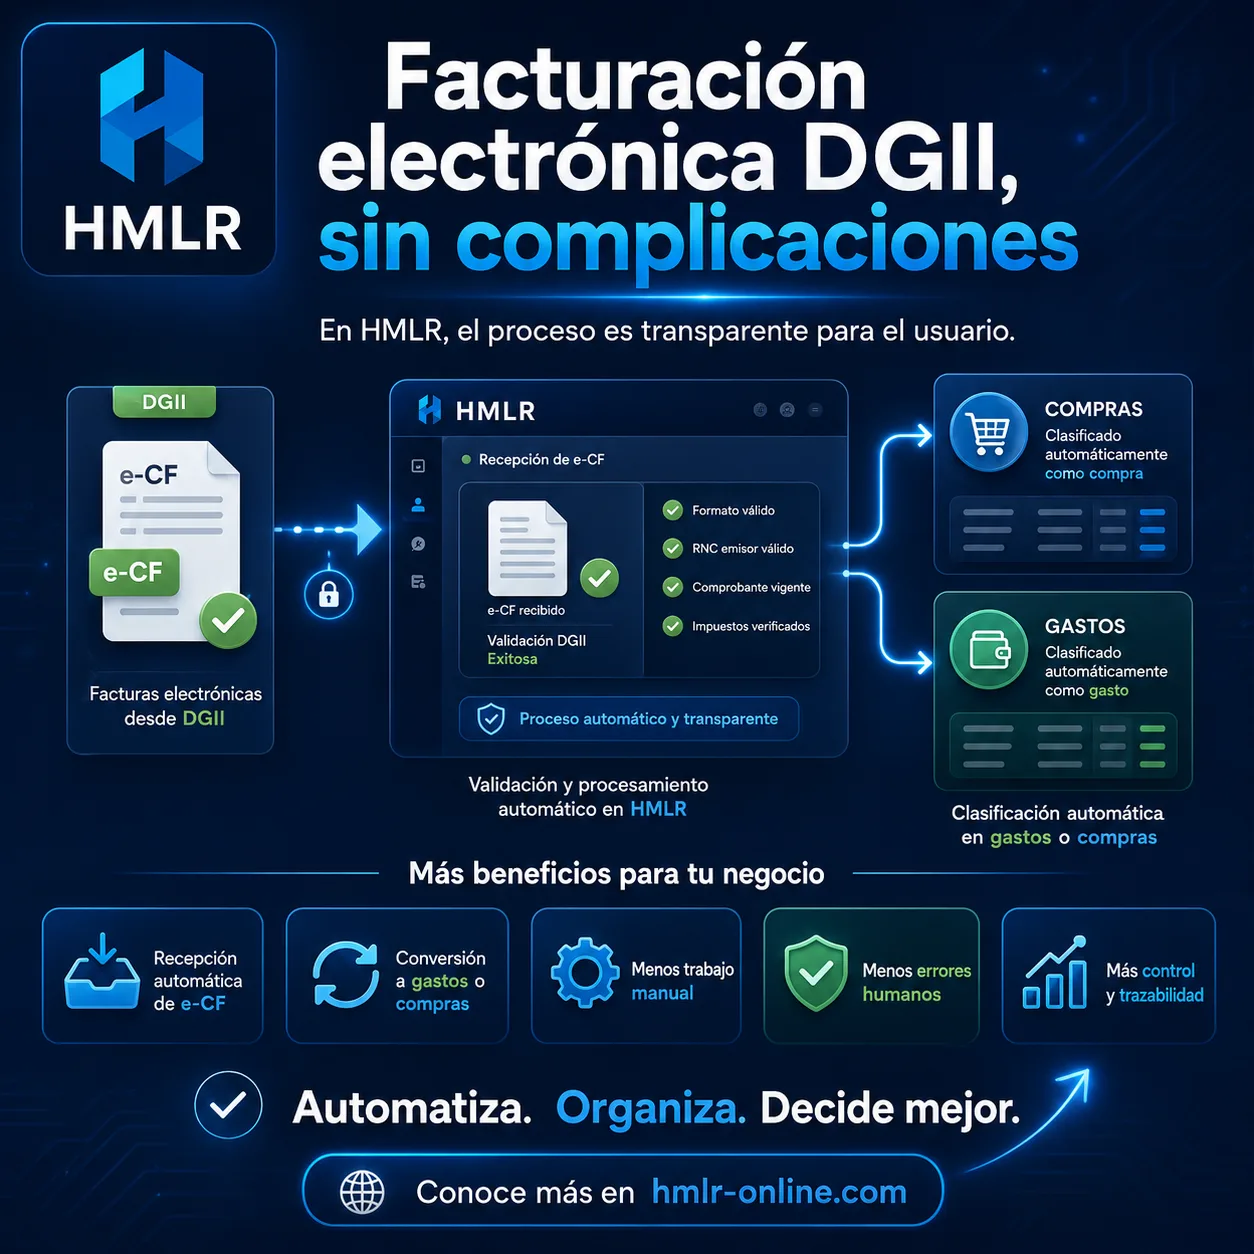
HMLR conecta emisión, recepción y trazabilidad de e-CF con la operación administrativa. Los comprobantes recibidos pueden convertirse en compras o gastos según su naturaleza y el flujo disponible, con relación a inventario, contabilidad y reportes. La configuración, las pruebas y la autorización aplicable siguen siendo necesarias; el software no garantiza aceptación fiscal de cualquier operación.
Conozca la facturación electrónica de HMLR y la recepción y conversión de e-CF a compras o gastos para evaluar el alcance que necesita.
Preguntas frecuentes
Información consultada en fuentes oficiales de la DGII el 16 de octubre de 2026. Los plazos y requisitos pueden ser modificados por disposiciones posteriores. Confirme las obligaciones de su caso con la DGII o su asesor fiscal.
Prepare su flujo de e-CF con una demostración
Revise emisión, recepción y conversión de e-CF a compras o gastos en la operación de su empresa.
Solicitar una demostración